四句话,说清这个三季度
① 原料在涨。熟皮价格指数冲高回落,但季末仍收涨1.51%;水貂皮价格领涨,三季度上涨2.71%,8月下半月一度冲到183.14点的季度高点。全球水貂皮产量已从峰值时期的6000余万张,降到目前的1000万张左右。
② 成衣在跌。大衣价格指数三季度跌3.99%,同比涨幅从10.03%收窄到4.25%。这不是需求崩了,而是库存大衣加快降价清库进程,低价货在样本报价里的权重变重了。
③ 分化在扩。好皮与次皮价差持续拉大;企业经营指数同比增长42.78%,品牌打造指数同比下降15.78%;产业景气指数连续三个季度位于荣枯线以上。
④ 拍卖市场需求超出预期:水貂皮全部售出;蓝狐、白影狐、蓝霜狐、芬兰貉子皮均100%售出且价格上涨。
总结:三季度的裘皮不缺热度,缺的是把热度变成利润的那条通道。原料的稀缺性已经涨价了,但这份溢价,还没传到成衣和品牌上。
一、大营裘皮产业指数解读
(一)熟皮价格指数冲高回落,季末仍收涨
2026年三季度,熟皮价格指数呈“先扬后抑、季末收涨”态势。8月下半月指数升至129.72点的季度高点。9月有所回调,降至128.49点,较6月下半月上涨1.51%。
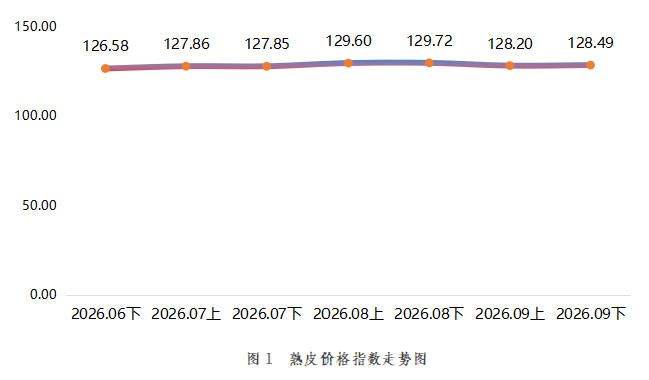
7月:行业淡季,指数平稳上行。6月底至7月初世家皮草国际拍卖会成交活跃,优质皮张进口成本上升,继续支撑国内市场报价;但传统销售淡季限制了企业采购规模,市场以按需补库和品质筛选为主,指数上行后趋稳。
8月:市场启动打样备货,指数阶梯上行。8月上半月指数环比上涨1.37%,下半月进一步升至129.72点,较7月下半月上涨1.46%,涨幅较7月扩大。
究其原因,8月中下旬加工厂启动秋冬备料,样衣确认、小批量打样带动高品质皮张询价和成交活跃,水貂皮、狐狸皮价格指数当月分别上涨2.32%和1.63%。值得注意的是,涨幅集中在上半月,采购方以刚需补库为主,观望情绪仍较浓,市场呈“强预期、弱成交”特征。
9月:新皮上市预期下,指数有所回调。9月上半月指数回落至128.20点,较8月下半月下跌1.17%;下半月小幅回升至128.49点,9月较8月整体下跌0.95%。9月世家拍卖会以销售等外皮为主,虽全部售出但价格未进一步冲高;国内秋冬季新皮上市预期增强,贸易商优先消化前期高价进口库存,指数高位回调。
四大类分项指数:“三涨一跌”
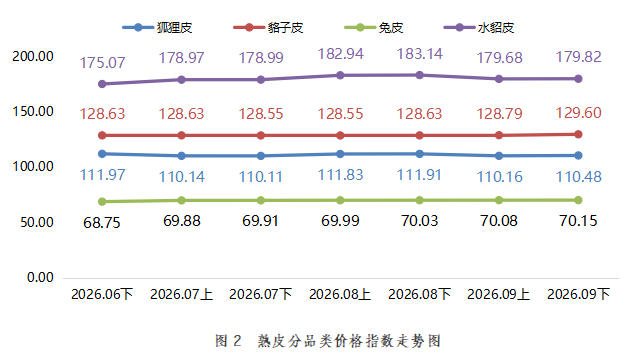
水貂皮价格领涨,硬通货属性凸显。价格指数三季度上涨2.71%,其中8月下半月一度冲高至183.14点的季度高点。2026年,全球优质水貂产能有所缩减,9月世家拍卖会390万张貂皮供货中优质本黑、天鹅绒等级原料竞拍激烈;国内尚村、大营市场水貂板块热度明显提升,看货客商增多,黑公、铁灰、白公等优质皮流通顺畅,彩貂及高等级皮依旧抢手。
兔皮价格稳步回升。价格指数三季度上涨2.04%,为四大品类中唯一逐期环比上涨的品类。獭兔皮终端需求仍疲软,价格低位横盘,进口兔皮价格受派克服内胆、褥子等刚需订单的支撑,指数低位修复上行。
貉子皮价格稳中有升。价格指数三季度上涨0.76%。前五期价格窄幅盘整,9月下半月明显走高。9月起派克服厂家加大打样备货,大尺寸、毛厚的优质貉皮价格坚挺,与通货价差持续拉大;同期世家拍卖会芬兰貉子皮100%售出、价格上涨,对国产貉皮形成一定支撑。
狐狸皮价格有所调整。价格指数季度下跌1.33%,呈“回落—提升—再回调”的V型波动:7月淡季,市场对前期较高报价承接不足,价格回落1.66%;8月进口皮张价格走强,拉动指数提升1.63%;9月再度回调1.28%。总体看,受进口皮张上半年价格涨幅较大的影响,三季度仍处于消化整理阶段。
(二)大衣价格指数季节性回落
2026年三季度,大衣价格指数波动下行,较6月下半月下降3.99%。
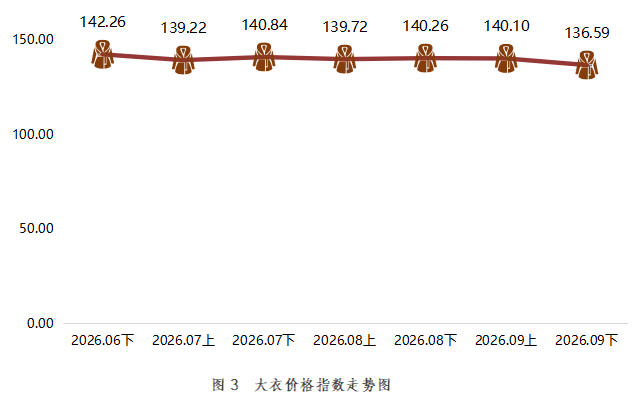
7月,高温天气延续抑制大衣即时消费,商家通过折扣促销清理库存,上半月指数环比下跌2.14%;下半月随着企业加快秋冬订货和样衣备货,水貂皮等原料价格高位上行,工艺、设计和原料成本对成衣报价形成支撑,指数回升1.16%。
8月上半月指数小幅回调至139.72点,下半月回升至140.26点,同比涨幅保持在6%以上。
9月,库存大衣加快降价清库进程,低价库存款在样本报价中的影响增强,影响指数上半月下降0.11%,下半月进一步下跌2.51%至136.59点。
(三)产业发展指数大幅回升
2026年三季度,裘皮产业发展指数环比增长34.83%,同比增长11.40%,表明产业运行由淡季去库存向秋冬订单执行切换。
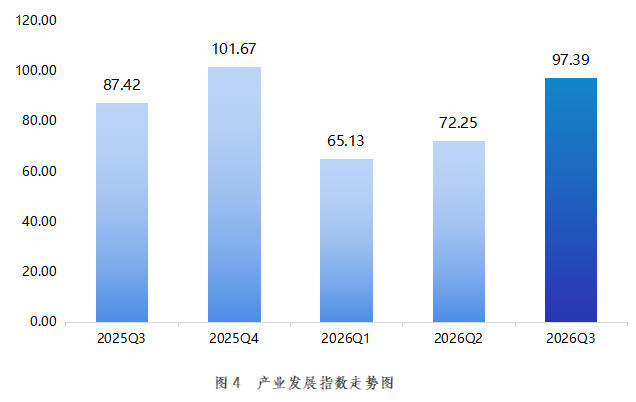
四大细分指数“三升一降”:
企业经营指数为126.87点,环比大幅改善,同比增长42.78%,是拉动产业发展指数回升的核心动力。分月来看,7—8月秋冬备货、打样与订货活动增加,9月裘皮大衣销售逐步启动,企业订单、营收和开工率环比持续改善。
产业规模指数为57.96点,环比增长33.00%,同比增长2.73%,主要是因为生产与流通规模同步扩张,同比增速由负转正。
研发创新指数为102.81点,环比增长2.44%,同比增长13.49%,连续保持高位。枣强裘皮设计创新中心已累计服务百余家企业,设计新品千余款,申请版权近千个,AI辅助设计等新技术加快应用,创新对产业发展的支撑作用持续增强。
品牌打造指数为138.14点,环比下降11.94%,同比下降15.78%,连续多个季度回落,仍是产业发展的主要拖累项。企业在经营和现金流压力下更重视生产与订单,但品牌推广投入保持谨慎,品牌价值沉淀不足的短板依然突出。
(四)产业景气指数继续上行
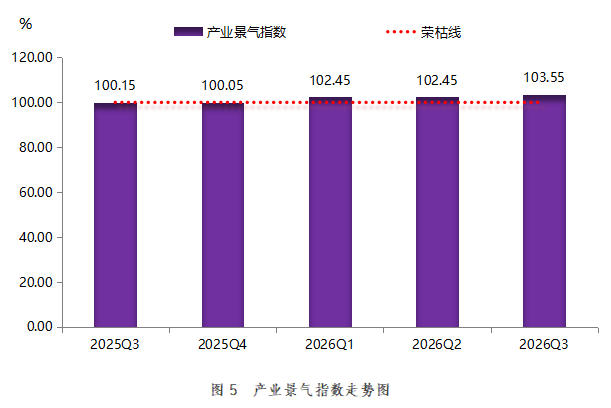
2026年三季度,裘皮产业景气指数为103.55点,连续三个季度位于荣枯线以上,且较上季度有所提升,表明行业景气度整体向好运行。
两大分项指数走势分化:
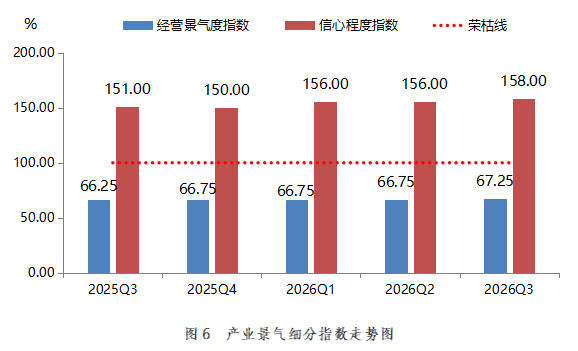
信心程度指数为158.00点,较二季度提升2个百分点,主要是因为企业对秋冬旺季销售和行业中长期发展保持较强信心。
经营景气度指数为67.25点,仍位于不景气区间,表明当期订单、利润和资金周转等实际经营指标尚未同步改善,“强预期、弱现实”格局延续。
但两者“预期差”继续收窄,信心引领、经营修复、景气回升的良性循环正在形成。
二、裘皮产业行情解析
(一)产业链上游:国际拍卖季圆满收官,优质原料供给持续收紧
1.世家皮草9月拍卖会量价两旺,狐狸皮行情转暖
9月17日—24日,世家皮草2026年9月拍卖会在芬兰举行,整体皮张供应量为424.03万张,较二季度减少9.24%,其中,供应水貂皮394.75万张,较二季度减少11.25%;狐狸皮27.58万张,较二季度增加38.61%。
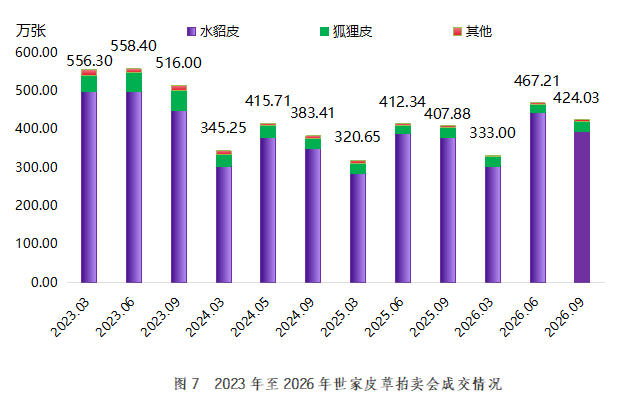
销售结果比预想的更热:水貂皮全部售出,虽然9月拍卖以销售等外皮为主,但价格依然保持强势;蓝狐皮、白影狐皮、蓝霜狐皮和芬兰貉子皮均100%售出且价格上涨,银狐皮售出85%。9月拍卖会上成交额达1.77亿欧元,较上年同期增长约82%。
世家皮草首席执行官Markus Gotthardt表示,市场需求超出预期,狐狸皮需求已经恢复、价格开始上涨。
一件更值得关注的事:拍卖格局重塑,全球优质水貂皮供给维持低位。
哥本哈根皮草拍卖会在2025年10月迁址波兰波兹南,并于2026年7月重启拍卖,首场拍卖会供应约120万张水貂皮及少量青紫兰皮、北美貉皮,最终售出近130万张,售出率达100%;开幕拍品米黄金牌皮以每张4800欧元的价格成交,短毛天鹅绒等级皮张占正常皮供应量的75%以上。
全球拍卖市场由“芬兰主导”转向“芬兰+波兰”双中心格局,丹麦养殖产能大幅退出后尚未恢复。
供给端,全球水貂皮产量已由峰值时期的6000余万张降至目前的1000万张左右;国内水貂取皮量虽连续两年回升,2025年约487万张,但仍不足2014年峰值6100万张的十分之一。叠加水貂单只养殖成本升至350元以上、散户加速退出、“养优不养多”成为行业共识,供给收缩与成本抬升共同构成原料价格的中长期底部支撑。
2.高价进口原料集中到货,三季度以消化库存为主
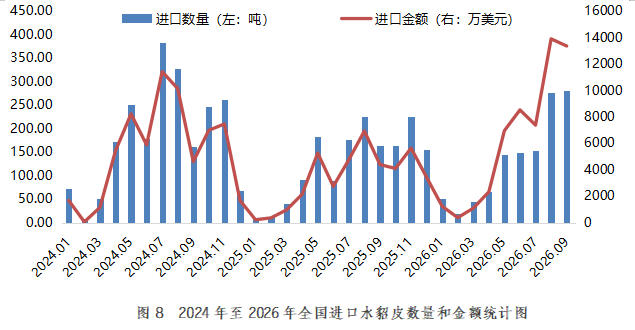
海关数据显示,2026年1—9月全国进口水貂皮(整张水貂皮海关编码为43011000;未缝制的整张水貂皮海关编码为43021100)共1183.95吨、进口额5.50亿美元,同比分别增长19.30%和98.75%。总体来看,2026年三季度各月水貂皮进口数量、进口金额较上半年各月明显增长,进口均价处于较高水平,市场采购活跃度有所提升。
(二)产业链中游:秋冬备货启动,“择优成交”特征突出
7—8月处于淡季尾声与秋冬备货衔接期,中游加工企业呈“打样订单先行、批量采购谨慎”特征:样衣确认与小批量打样先行,资金偏谨慎,优先挑选高品质皮张。市场“择优成交”特征突出,好皮与次皮价差持续拉大;普通库存老皮货源充足、涨价乏力。
区域分工上,阳原、辛集等产区与大营协作深化,小批量、多款式、限量生产成为主流,对快速反应和库存管理要求更高;余姚朗霞产区部分工厂反映优质皮料储备不足,9月出现一波补单需求,优质皮料缺口明显。
款式方面,2026秋冬裘皮服装呈美拉德大地色系主导、低饱和静奢风流行、短款收腰年轻化特征,母皮需求强于公皮,轻量化、可拆卸内胆派克服受欢迎,对上游优质母皮、彩貂和大尺寸貉皮形成结构性拉动。
(三)裘皮产业链下游:出口降幅收窄,内需支撑价格中枢
1.内需平稳增长,线上渠道主导价格支撑
国家统计局数据显示,2026年1—9月社会消费品零售总额37万亿元,同比增长1.1%;服装、鞋帽、针纺织品类零售额10824亿元,同比增长4.6%,明显快于整体消费增速。网上商品零售额中穿类商品增长3.4%,限额以上单位通过互联网实现的商品零售额占比达31.8%,较上年同期提高3.9个百分点;百货店、品牌专卖店零售额分别下降2.9%和10.3%,传统渠道客流恢复偏慢。随着皮张涨价信息传播,消费者对成衣涨价接受度有所提升,直播电商与线下门店“双回暖”继续对成衣价格中枢形成支撑,但高客单价产品的销量弹性仍受消费分层约束。
2.毛皮服装出口降幅逐月收窄,进口额快速增长
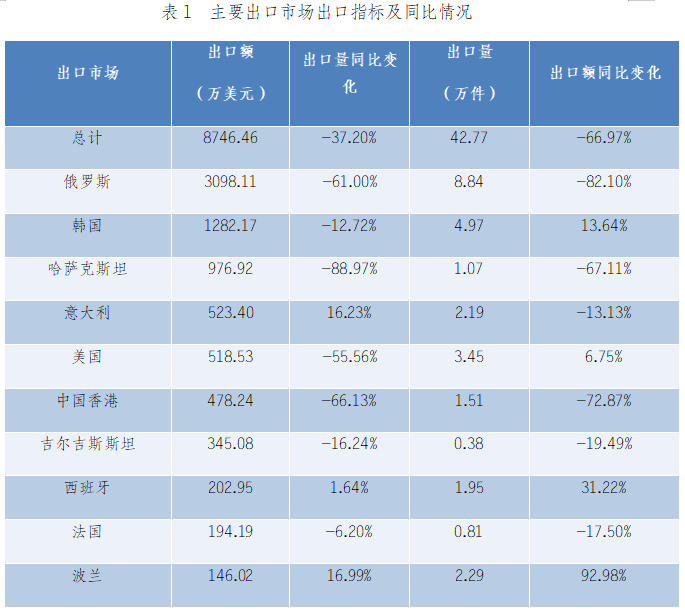
海关数据显示,2026年1—9月全国出口毛皮服装(毛皮衣服海关编码为43031010)42.77万件、出口额8746.46万美元,同比分别下降37.20%和66.97%。同期,全国进口毛皮服装2.26万件、进口额5341.46万美元,同比分别增长6.96%和66.72%,高端裘皮成品进口明显放量。毛皮服装传统市场俄罗斯、哈萨克斯坦、中国香港、吉尔吉斯斯坦、法国出口量与出口额均大幅下滑,拖累整体出口表现,韩国出口量下降但出口额增长,意大利出口量上升而出口额回落,美国出口量下滑、出口额小幅抬升,市场走势分化明显,西班牙、波兰出口量和出口额同步上涨,整体出口市场结构持续调整。
(四)裘皮产业政策端:标准、检测与集群赋能协同推进
三季度以来,围绕裘皮产业高质量发展的政策供给持续加力,检测认证、团体标准、会展平台与海关便利化多措并举,为产业转型升级营造了良好环境。
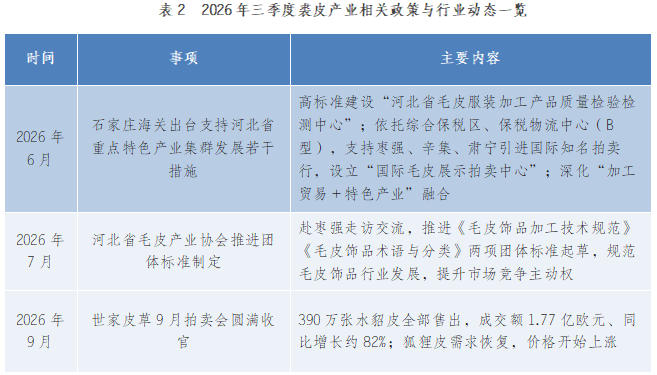
地方层面,枣强县确立“真皮草高端化、人造皮草规模化、皮草文创IP化”三大赛道,推动西亚、太和、世贸三大裘皮商城错位经营;完善大营直播电商基地建设(直播间100余个、供应链企业300余家),加快保税仓库和出口监管仓库建设,支持企业布局海外仓与境外营销网点,引导企业强化原创设计与知识产权布局,深挖年轻消费市场潜力,推动毛皮产业提质增效。
指数走势预测
四季度进入秋冬旺季与新皮上市叠加期,四条指数走势的分化将进一步显现。
熟皮价格指数:高位震荡,季内或呈“先抑后扬”形态,好皮与次皮价差进一步拉大。
大衣价格指数:预计以135—140点区间震荡为主,中枢较三季度末小幅上移。
产业发展指数:旺季驱动继续上行,以三季度97.39点为基数,若四季度环比增长5%—10%,指数将升至102—107点区间,具备挑战近两年高点的条件。考虑到三季度基数已明显抬升,四季度环比涨幅将较三季度的34.83%有所放缓,但同比有望保持两位数增长。
产业景气指数:预计继续运行于荣枯线以上,保持景气运行,预期差继续收敛。
(本指数由数亮指数编制,河北省毛皮产业协会受权发布)
编辑:岳含笑
2026-11-2河北省毛皮产业协会参加2026中国(大营)国际皮草博览会系列活动
2026-10-26省协会参加第三十三届清河羊绒博览展销系列活动
2026-10-19《毛皮饰品行业术语与分类》等团体标准征求意见会召开
2026-10-5省协会赴清河羊绒产业集群参观学习
2026-9-20二十载征尘未敢洗 八千里雄心犹可寻 —— 河北省毛皮产业协会二十周年发展纪实
2026-8-12省协会到阳原县鸿骏皮草走访交流
2026-11-2百花团锦簇 群英竞风流——“裘韵・饰界”毛皮饰品产业文创设计大赛圆满收官!
2026-10-19“裘韵・饰界”毛皮饰品产业文创设计大赛完成复评
2026-8-22承裘都古韵 开产业新界——传统产业有了新玩法
2026-11-6冀小裘正式上线|冀小裘,希望相伴,温暖同行
2026-11-4河北清河:“羊绒之都”迎来产销旺季
2026-11-42026中国(大营)国际皮草博览会圆满收官



 冀ICP备2023017524号-1


 个人
企业